Ao invés de recorrer ao crédito convencional, o leasing pode representar uma alternativa viável, com critérios de avaliação distintos, etapas digitais e possibilidade de contratar sem valor inicial, ajudando você a retomar o volante com maior previsibilidade e menos obstáculos.
Nessa modalidade, o automóvel permanece registrado no nome da instituição até o encerramento do acordo, enquanto você remunera a utilização seguindo regras definidas de vigência, conservação e limite de rodagem, quando houver. Essa estrutura diminui o risco para quem concede o crédito e pode viabilizar a aprovação mesmo para quem tem restrições.
 Picape compactaStradaVer plano do Strada
 Hatch compactoArgoVer plano do Argo
 Hatch compactoÔnixVer plano do Ônix
 Hatch urbanoMobiVer plano do Mobi
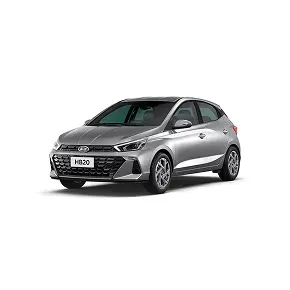 Hatch compactoHB20Ver plano do HB20
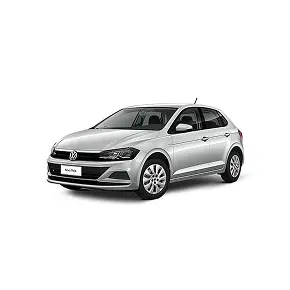 HatchPoloVer plano do Polo
Você será redirecionado a outro site
A opção “sem entrada” aparece com mais frequência em formatos semelhantes à assinatura ou à locação com possibilidade de aquisição, nos quais o que importa é a capacidade atual de arcar com as parcelas. O efeito prático é menor necessidade de desembolso inicial e maior rapidez na hora de fechar o acordo.
Mesmo assim, nenhuma aprovação acontece de forma automática: a avaliação geralmente leva em conta rendimentos, estabilidade, perfil de utilização e documentos apresentados. Compreender o funcionamento do leasing e organizar suas informações eleva consideravelmente as possibilidades de obter um veículo sem precisar de fiador.
Leasing sem entrada para negativados e seu funcionamento
Nessa operação, você usa o automóvel conforme um contrato com pagamentos regulares, enquanto a titularidade segue com a empresa até a liquidação total ou até o momento em que a opção de aquisição seja exercida, caso prevista. Para quem está negativado, esse detalhe é relevante porque o próprio veículo funciona como garantia natural do negócio.
Nas ofertas que dispensam valor inicial, o acordo é desenhado para minimizar a exigência de aporte no ato da contratação, dando prioridade à demonstração de capacidade financeira e ao cumprimento das regras de utilização. A empresa mensura o risco com base em dados cadastrais, rendimentos, histórico recente e adequação entre o modelo escolhido e o perfil do contratante.
Etapas para conquistar um veículo via leasing
O processo de aprovação tende a ser mais ágil quando a documentação está organizada e o veículo selecionado é compatível com seus ganhos e sua rotina. Ferramentas digitais também contribuem, pois possibilitam o envio de arquivos pela internet e o acompanhamento do andamento em tempo real.
O aspecto fundamental é a transparência: informar a renda de forma precisa, manter comunicação ativa e compreender as cláusulas sobre utilização, penalidades, devolução e possibilidade de compra previne imprevistos e amplia as chances de fechar o contrato sem desembolso inicial.
- Identifique sua necessidade principal (trabalho, família, trajeto diário) e o tipo de veículo mais adequado para esse uso
- Reúna documentos pessoais e comprovantes em dia (identidade, endereço e rendimentos)
- Faça cotações em diferentes empresas e confronte critérios de análise, prazos e condições de utilização
- Opte por um modelo disponível, com boa aceitação nessa modalidade e compatível com sua realidade financeira
- Submeta a proposta completa e retorne com agilidade às solicitações de validação cadastral
- Analise o contrato detalhadamente e confirme as regras sobre devolução, conservação, coberturas e possibilidade de aquisição
Veículos mais buscados no leasing por quem tem restrição
No dia a dia, os veículos mais procurados no leasing por pessoas negativadas são aqueles com ampla presença nas frotas e elevada liquidez, o que simplifica a gestão de risco por parte da empresa. Por essa razão, modelos populares e facilmente encontrados dominam as ofertas.
Entre os nomes que aparecem com frequência nas propostas estão Ônix, Mobi, HB20, Polo, Argo e Strada. A oferta muda conforme a cidade, o perfil do solicitante e a política de cada frota, então pesquisar em diversas plataformas ajuda a ampliar as possibilidades.
Plataformas online que aprovam mesmo com nome restrito
Determinadas empresas do setor de mobilidade e administração de frotas operam com fluxos digitais e critérios próprios de avaliação, o que pode beneficiar quem possui restrição no CPF. Via de regra, essas companhias medem o risco considerando a situação presente e a coerência dos dados fornecidos.
Como referências conhecidas, vale investigar condições e requisitos na Kovi, Unidas e Movida. Cada uma pode adotar políticas distintas de acordo com a região e o perfil do solicitante, então confronte a documentação solicitada, o prazo de análise e as cláusulas contratuais antes de submeter sua proposta.
Razões pelas quais o leasing se destaca frente ao financiamento
No crédito convencional, a instituição financeira costuma aplicar critérios mais severos de score e histórico, sobretudo para quem tem o nome restrito. No leasing, como o veículo continua registrado em nome da empresa, a operação é vista como menos arriscada, o que pode facilitar o acesso.
Somado a isso, o leasing pode proporcionar uma experiência mais descomplicada, com contratação online, menor necessidade de entrada e pacotes que incluem serviços agregados, conforme o tipo de contrato. Para quem precisa voltar às ruas rapidamente, a combinação de velocidade e critérios diferenciados costuma fazer toda a diferença.
Dúvidas comuns
Não. Cada companhia estabelece seus próprios critérios e limites. Mesmo dispensando entrada, a aprovação requer renda demonstrável, documentação adequada e um veículo compatível com seu perfil. Pesquisar em várias plataformas eleva as possibilidades.
Não. No leasing, o veículo permanece registrado em nome da empresa ao longo do contrato e você paga pela utilização sob regras específicas. Já no financiamento, o bem costuma ficar em seu nome com alienação fiduciária, e a instituição dá peso maior ao score e ao histórico.
Isso varia conforme o contrato. Certas modalidades preveem a possibilidade de aquisição ao término, enquanto outras funcionam mais como assinatura com devolução. Confira as cláusulas referentes à compra, às condições e aos prazos antes de formalizar o acordo.
Dados contraditórios, renda sem comprovação, documentos vencidos e escolha de um veículo fora da faixa de renda são os fatores mais comuns. Demora para responder às validações e pendências no cadastro também costumam comprometer o resultado.